Empréstimo Consignado na Rescisão: Como Funciona o Desconto (2026)
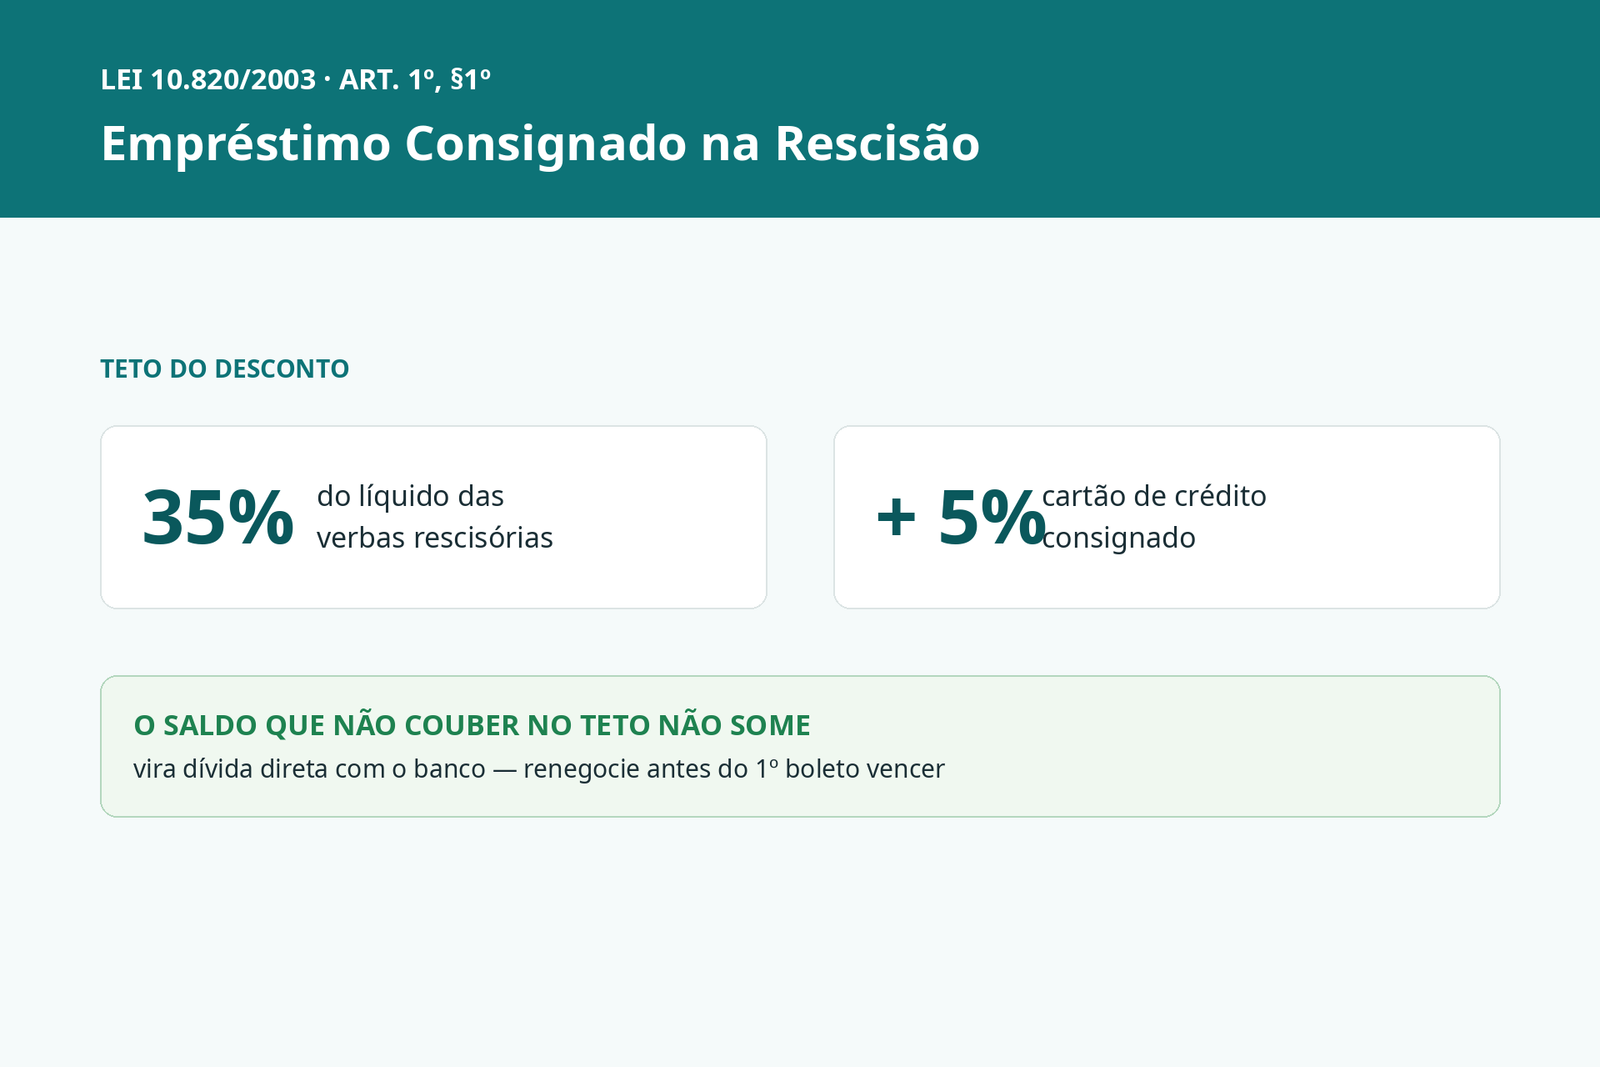
Tem um empréstimo consignado e foi demitido? A primeira dúvida é sempre a mesma: o banco pode pegar minha rescisão inteira para quitar a dívida? A resposta é não — a lei impõe um teto para esse desconto, e o que não couber no teto não desaparece: vira uma dívida direta com o banco. Este guia explica o limite atual (que mudou), como calcular, o que acontece com o saldo devedor e como renegociar.
Resposta rápida
O desconto do consignado na rescisão só acontece se estiver previsto no contrato do empréstimo. O limite atual é de 35% do valor líquido das verbas rescisórias (art. 1º, §1º, Lei 10.820/2003, com a redação da Lei 14.431/2022) — mais 5% reservados ao cartão de crédito consignado, num teto geral de 40%. O saldo devedor que não couber no teto não é perdoado: vira dívida direta com o banco (boleto ou débito em conta), que pode ser renegociada.
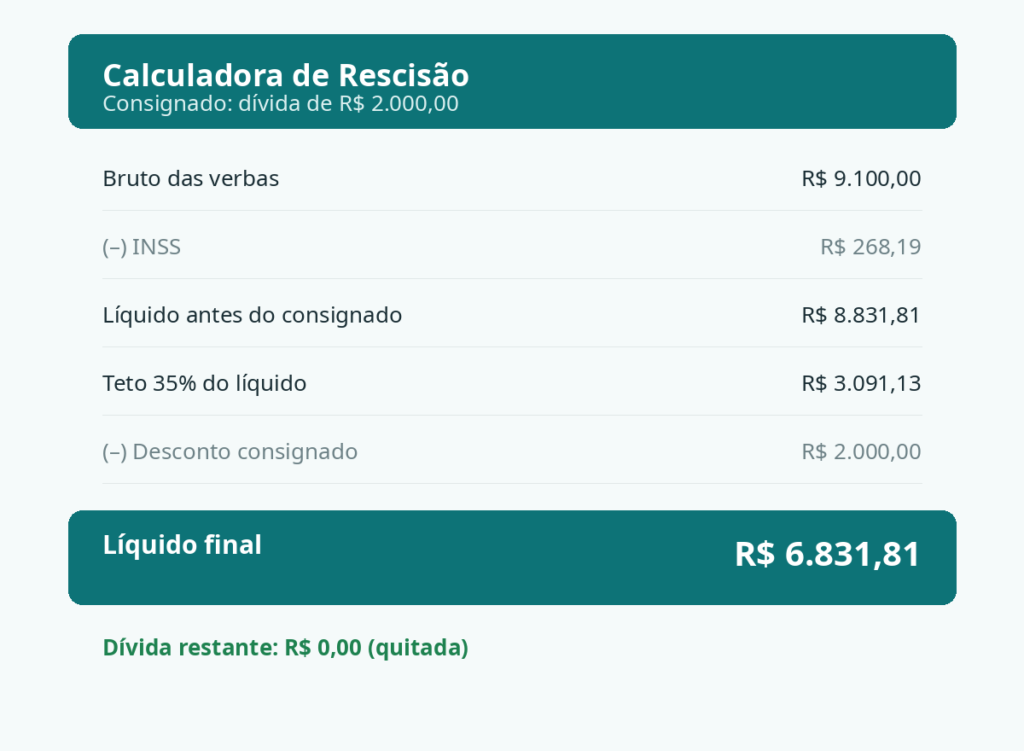
No nosso exemplo (Marcos, rescisão sem justa causa, líquido de R$ 8.831,81): com dívida de R$ 2.000,00, o desconto cabe inteiro no teto (35% = R$ 3.091,13) → líquido final de R$ 6.831,81 e dívida zerada. Com dívida de R$ 5.000,00, só R$ 3.091,13 podem ser descontados → líquido final de R$ 5.740,68 e restam R$ 1.908,87 de dívida com o banco.
O desconto do consignado na rescisão é automático?
Não. Duas condições precisam estar reunidas:
- Previsão expressa no contrato — o art. 1º, §1º, da Lei 10.820/2003 diz que o desconto sobre as verbas rescisórias só incide “se assim previsto no respectivo contrato” de empréstimo, financiamento ou arrendamento mercantil;
- Autorização do empregado — na contratação, o trabalhador autoriza o desconto em folha “de forma irrevogável e irretratável” (art. 1º, caput).
Sem previsão contratual, sem desconto. Se a empresa descontar o consignado da sua rescisão sem que o contrato autorize, você pode exigir a devolução dos valores.
Qual é o limite do desconto? (atenção: mudou)
A regra atual, com a redação dada pela Lei 14.431/2022 ao art. 1º, §1º, da Lei 10.820/2003:
- 35% do valor líquido das verbas rescisórias para empréstimos, financiamentos e arrendamentos;
- + 5% reservados exclusivamente ao cartão de crédito consignado;
- Teto geral: 40%.
Evolução da regra: a redação original da lei falava em 30% — por isso muitos contratos antigos e guias desatualizados ainda citam esse número. Nos contratos regidos pela sistemática atual (Crédito do Trabalhador), vale o teto de 35% + 5%.
Base de cálculo = verbas líquidas: o teto incide sobre o valor que sobra após os descontos legais obrigatórios (INSS e IRRF). Os descontos legais têm prioridade — o consignado só “morde” o que resta.
Como calcular o desconto: passo a passo
- Calcule o líquido das verbas rescisórias (bruto − INSS − IRRF). No nosso cenário padrão: R$ 9.100,00 − R$ 268,19 = R$ 8.831,81;
- Aplique o teto: R$ 8.831,81 × 35% = R$ 3.091,13;
- Compare com o saldo devedor: se a dívida couber no teto, ela pode ser quitada integralmente na rescisão; se não couber, só o valor do teto é descontado.
Veja o detalhamento dos descontos legais em descontos na rescisão: INSS e IRRF.
Exemplo 1: dívida de R$ 2.000,00 (cabe no teto)
Dados: Marcos, rescisão sem justa causa, líquido de R$ 8.831,81, saldo devedor do consignado de R$ 2.000,00.
Cálculo: teto = R$ 3.091,13. Como R$ 2.000,00 < R$ 3.091,13, a dívida cabe inteira no limite.
| Valor | |
|---|---|
| Líquido das verbas rescisórias | R$ 8.831,81 |
| Teto do consignado (35%) | R$ 3.091,13 |
| (−) Desconto do consignado | R$ 2.000,00 |
| Líquido final recebido | R$ 6.831,81 |
| Dívida restante com o banco | R$ 0,00 (quitada) |
Exemplo 2: dívida de R$ 5.000,00 (não cabe no teto)
Dados: mesmo cenário, mas saldo devedor de R$ 5.000,00.
Cálculo: teto = R$ 3.091,13. Como R$ 5.000,00 > R$ 3.091,13, só o valor do teto pode ser descontado.
| Valor | |
|---|---|
| Líquido das verbas rescisórias | R$ 8.831,81 |
| Teto do consignado (35%) | R$ 3.091,13 |
| (−) Desconto do consignado | R$ 3.091,13 |
| Líquido final recebido | R$ 5.740,68 |
| Dívida restante com o banco | R$ 1.908,87 |
O banco NÃO pode descontar os R$ 5.000,00 inteiros. O excedente de R$ 1.908,87 continua existindo como dívida — veja o próximo tópico.
E o saldo devedor que sobra? (a dívida não some)
A demissão não extingue o empréstimo. Com o fim do desconto em folha, o saldo restante vira uma dívida direta entre você e o banco. Na prática, o banco pode:
- Enviar boletos mensais ou debitar em conta (se autorizado);
- Oferecer renegociação — alongar o prazo para reduzir a parcela;
- Sugerir a portabilidade para outro banco com juros menores;
- Em caso de não pagamento: negativação (Serasa/SPC), protesto e até ação de cobrança.
O que fazer: entre em contato com o banco antes da primeira parcela vencer sem desconto em folha. Renegociar cedo evita juros de mora e negativação. E atenção: a taxa de juros contratada não aumenta automaticamente só porque você saiu da empresa — mas as condições de pagamento mudam (sem desconto em folha).
Cláusula de vencimento antecipado: alguns contratos preveem que toda a dívida vence na demissão. Essa cláusula só vale se expressamente destacada no contrato — e os tribunais têm limitado abusos, especialmente quando comprometem verbas alimentares.
FGTS e multa de 40% podem pagar o consignado?
Nos contratos do Crédito do Trabalhador (a sistemática atual do consignado privado), há garantias adicionais — desde que você as tenha autorizado expressamente na plataforma ao contratar:
| Garantia | Limite | Quando pode ser usada |
|---|---|---|
| Verbas rescisórias | Até 35% | Qualquer motivo de desligamento |
| Saldo do FGTS | Até 10% | Apenas para optantes pelo saque-rescisão, nas hipóteses legais |
| Multa rescisória do FGTS | Até 100% | Demissão sem justa causa, despedida indireta, culpa recíproca ou força maior |
Detalhes importantes (Portaria MTE nº 1.115/2026 e Resolução CGCONSIG/MTE nº 3/2026, em vigor desde 26/06/2026): sem autorização expressa na plataforma, continua valendo apenas o desconto sobre as verbas rescisórias. E essas garantias servem para contratar, refinanciar ou portabilizar — não para renegociar dívida já existente. Veja calculadora de FGTS na rescisão.
Posso impedir o desconto do consignado na rescisão?
Em regra, não — se o contrato prevê o desconto sobre as verbas rescisórias e você autorizou, a autorização é irrevogável e irretratável. Mas há exceções:
- Contrato sem previsão: se o contrato não menciona desconto na rescisão, ele não pode ser feito;
- Bloqueio de novos descontos: a lei permite solicitar, a qualquer tempo, o bloqueio de novos descontos (art. 1º, §3º) — mas isso não cancela os já autorizados;
- Desconto acima do teto: qualquer valor além de 35% (+ 5% cartão) é ilegal e pode ser contestado.
Consignado × INSS/IRRF: qual desconto vem primeiro?
| INSS / IRRF | Consignado | |
|---|---|---|
| Natureza | Legal e obrigatório | Contratual (precisa de previsão) |
| Teto | Sem teto — aplica-se sobre a base integral | 35% do líquido (+ 5% cartão) |
| Ordem | Primeiro | Depois (sobre o que resta) |
| Posso impedir? | Não | Só se o contrato não prevê |
Por isso o cálculo correto é sempre: bruto → INSS/IRRF → líquido → 35% do consignado. Inverter a ordem subestima o que você recebe.
Erros comuns
- Achar que o banco leva a rescisão inteira — o teto de 35% protege o trabalhador; acima disso é ilegal;
- Achar que a dívida some com a demissão — ela continua e pode negativar seu nome; renegocie cedo;
- Calcular os 35% sobre o bruto — a base é o líquido (após INSS/IRRF);
- Ignorar o contrato — sem previsão expressa, o desconto na rescisão é indevido; com previsão, é irrevogável;
- Esquecer o prazo de pagamento — as verbas (já com o desconto do consignado) devem ser pagas em 10 dias corridos: veja prazo para pagar rescisão.
Perguntas frequentes
O banco pode descontar todo o meu consignado da rescisão?
Não — o desconto é limitado a 35% do valor líquido das verbas rescisórias (+ 5% para cartão consignado). O que exceder o teto não pode ser descontado.
Qual é o limite atual: 30% ou 35%?
O limite atual é 35% (Lei 14.431/2022). Os 30% eram da redação original da Lei 10.820/2003 — contratos antigos e guias desatualizados ainda citam esse número.
Os 35% são sobre o bruto ou o líquido?
Sobre o líquido — o valor após INSS e IRRF, que têm prioridade sobre o consignado.
A dívida do consignado some se eu for demitido?
Não. O saldo que não couber no teto vira dívida direta com o banco (boleto ou débito em conta). O não pagamento pode gerar negativação.
Posso renegociar o consignado depois da demissão?
Sim — e deve. Entre em contato com o banco antes da primeira parcela sem desconto em folha para alongar o prazo, reduzir a parcela ou fazer portabilidade para outro banco.
A taxa de juros aumenta depois que saio da empresa?
Em regra, não — a taxa contratada não sobe automaticamente. Mas o desconto em folha acaba, e as parcelas passam a ser pagas por boleto ou débito em conta.
O banco pode usar meu FGTS para quitar o consignado?
Só nos contratos do Crédito do Trabalhador com autorização expressa sua na plataforma: até 10% do saldo do FGTS e até 100% da multa rescisória (Portaria MTE 1.115/2026, desde 26/06/2026).
Posso impedir o desconto do consignado na rescisão?
Só se o contrato não prevê o desconto — aí ele é indevido. Se prevê, a autorização é irrevogável. Desconto acima do teto é ilegal em qualquer caso.
O que acontece se a empresa descontar sem autorização no contrato?
Você pode exigir a devolução dos valores descontados indevidamente.
Pedido de demissão muda alguma coisa no consignado?
Não — o teto de 35% e as regras valem para qualquer motivo de rescisão. O que muda são as verbas disponíveis (no pedido, sem multa de 40% e sem saque do FGTS, o teto em reais tende a ser menor).
Fontes oficiais
- Lei 10.820/2003, art. 1º, §§1º–3º — desconto em folha e nas verbas rescisórias (redação da Lei 14.431/2022)
- Portaria MTE nº 1.115/2026 e Resolução CGCONSIG/MTE nº 3/2026 — garantias do Crédito do Trabalhador (desde 26/06/2026)
- CLT, art. 477 — prazo de pagamento das verbas rescisórias
Conclusão
O consignado na rescisão tem três verdades simples: (1) o desconto só existe se o contrato prevê — e é limitado a 35% do líquido; (2) o que não couber no teto não some — vira dívida direta com o banco; (3) renegociar cedo é sempre melhor que esperar o boleto vencer. Confira seu contrato, calcule o teto sobre o líquido e, se a dívida restante pesar, procure o banco antes que ela vire negativação.