Descontos na Rescisão: INSS e IRRF — Quanto Vou Receber Líquido? (2026)
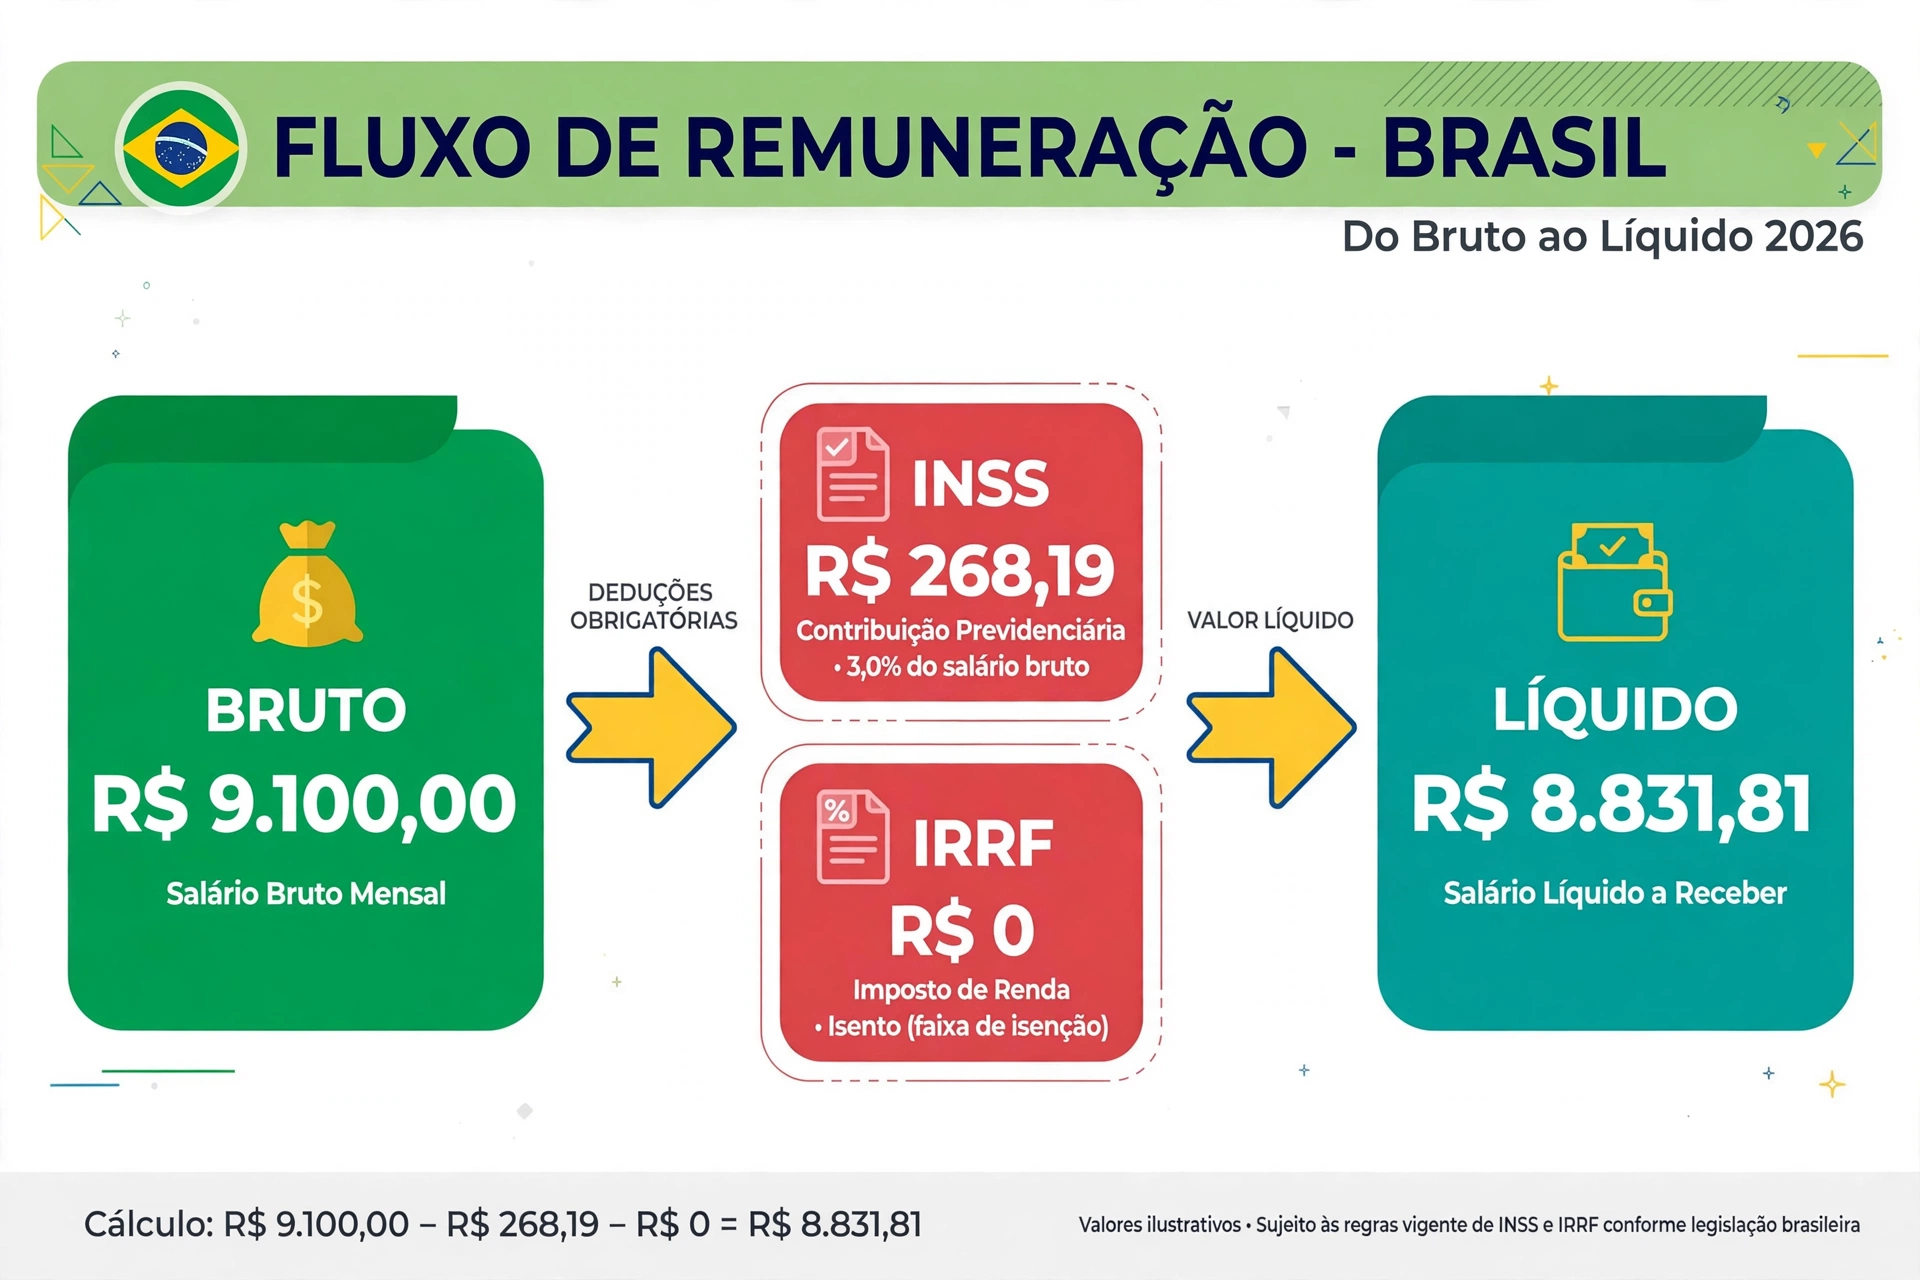
Quais descontos incidem na rescisão?
Nem tudo que aparece no cálculo da rescisão chega ao seu bolso. Alguns valores sofrem INSS e IRRF; outros são totalmente isentos. Saber a diferença evita dois erros caros: achar que vai receber mais do que realmente vai — ou deixar de conferir um desconto errado no TRCT.
Resposta rápida: na rescisão, sofrem INSS e IRRF o saldo de salário e o 13º salário (este com tributação exclusiva, calculada separadamente). Não sofrem desconto as férias (+ 1/3), o aviso prévio indenizado e a multa do FGTS. Em 2026, o IRRF está zerado para rendimentos até R$ 5.000/mês (Lei 15.270/2025) — na prática, a maioria dos trabalhadores paga só o INSS.
Tabela completa: cada verba sofre desconto?
| Verba rescisória | Sofre INSS? | Sofre IRRF? | Como é calculado |
|---|---|---|---|
| Saldo de salário | ✅ Sim | ✅ Sim | Tabela mensal 2026 |
| 13º salário (proporcional ou integral) | ✅ Sim | ✅ Sim | Exclusivo — separado das demais verbas |
| Horas extras e comissões | ✅ Sim | ✅ Sim | Integram a base mensal |
| Férias proporcionais + 1/3 | ❌ Não | ❌ Não | Isentas |
| Férias vencidas + 1/3 | ❌ Não | ❌ Não | Isentas |
| Aviso prévio indenizado | ❌ Não | ❌ Não | Isento |
| Multa do FGTS (40% ou 20%) | ❌ Não | ❌ Não | Paga via FGTS, sem desconto |
A regra de bolso: só o que é “salário” de verdade sofre desconto — saldo do mês e 13º. Todo o resto (férias, aviso, multa) chega integral. Guarde esta tabela: ela é a base de todo o cálculo líquido.
INSS 2026 na rescisão: tabela progressiva
O INSS na rescisão usa a mesma tabela progressiva do salário mensal de 2026 — com alíquotas de 7,5% a 14% aplicadas por faixa:
| Faixa salarial (2026) | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| R$ 1.621,01 a R$ 2.902,84 | 9% |
| R$ 2.902,85 a R$ 4.354,27 | 12% |
| R$ 4.354,28 a R$ 8.475,55 (teto) | 14% |
Ponto crucial: o INSS é calculado separadamente sobre o saldo de salário e sobre o 13º. Não se soma tudo para aplicar a tabela uma vez só.
Exemplo — INSS sobre saldo de R$ 1.500,00:
- 7,5% × R$ 1.500,00 = R$ 112,50 (só a primeira faixa, pois R$ 1.500 < R$ 1.621)
Exemplo — INSS sobre 13º de R$ 2.000,00:
- 7,5% × R$ 1.621,00 = R$ 121,58
- 9% × R$ 379,00 (R$ 2.000 − R$ 1.621) = R$ 34,11
- Total: R$ 155,69
Veja que o mesmo trabalhador tem dois cálculos de INSS na rescisão — um para o saldo, outro para o 13º. Somá-los dá o INSS total: R$ 112,50 + R$ 155,69 = R$ 268,19.
IRRF zerado até R$ 5.000: como funciona em 2026
A Lei 15.270/2025 mudou o IRRF em 2026: rendimentos tributáveis de até R$ 5.000 por mês têm imposto zerado. Entre R$ 5.000,01 e R$ 7.350, há uma redução gradual.
O que isso significa na rescisão:
- Salário até R$ 5.000: o IRRF sobre o saldo de salário é R$ 0. Na prática, a maioria dos trabalhadores não paga IRRF na rescisão.
- Salário entre R$ 5.000 e R$ 7.350: há IRRF, mas com redução — o imposto é menor do que seria pela tabela cheia.
- 13º salário: usa tributação exclusiva (tabela separada, sem a isenção mensal de R$ 5.000) — veja a próxima seção.
Esta é uma das maiores mudanças de 2026: antes, muito mais trabalhadores pagavam IRRF na rescisão. Agora, com a isenção até R$ 5.000, o desconto real para a maioria é só o INSS.
Tributação exclusiva do 13º: o cálculo separado
O 13º é a única verba da rescisão com tributação exclusiva — o INSS e o IRRF são calculados apenas sobre o valor do 13º, como se fosse um “salário separado”.
Por que isso importa:
- INSS exclusivo: aplica a tabela progressiva só sobre o 13º (exemplo acima: R$ 155,69 sobre R$ 2.000).
- IRRF exclusivo: usa a tabela do IRRF sobre o 13º sem a isenção mensal de R$ 5.000 da Lei 15.270/2025. Ou seja: um 13º alto pode ter IRRF mesmo que o salário mensal esteja isento.
Exemplo: 13º de R$ 4.000,00 (INSS de R$ 368,60) → base R$ 3.631,40 → IRRF exclusivo de R$ 114,76 — mesmo com o salário mensal isento. É o caso da Ana, no Exemplo 2 abaixo.
Entenda o cálculo completo do 13º no nosso guia do 13º salário na rescisão.
Exemplo 1: Marcos — R$ 3.000, do bruto ao líquido
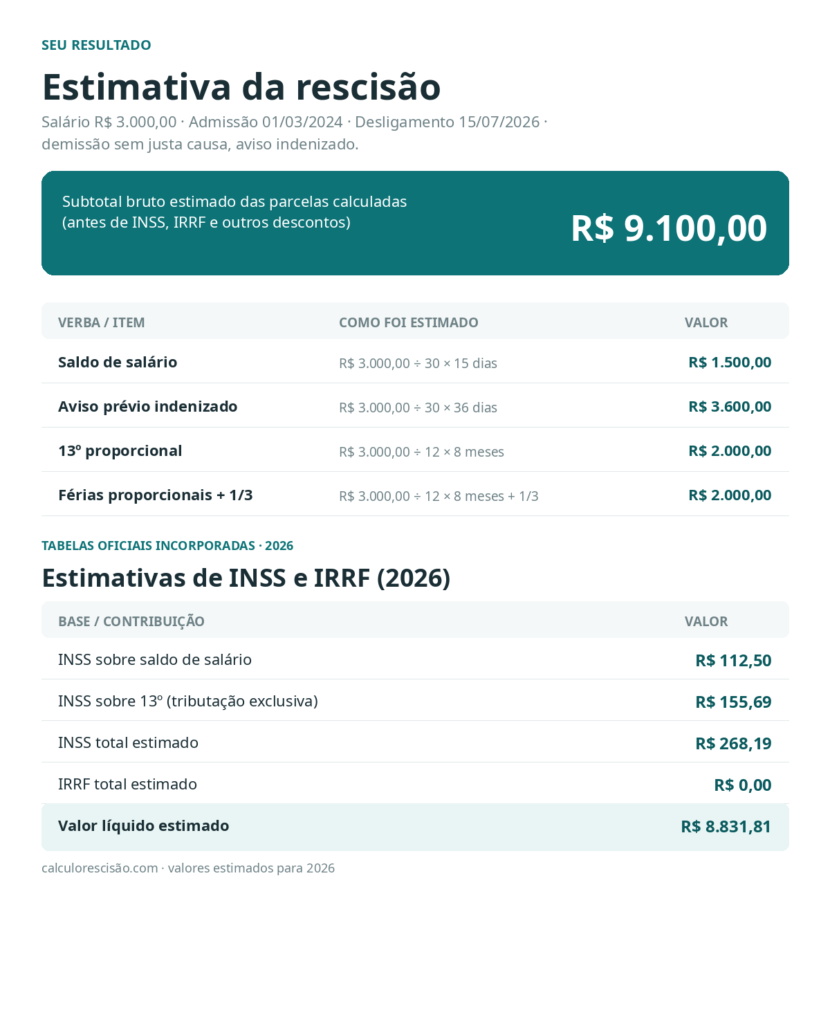
Dados: Salário R$ 3.000,00 · Admissão 01/03/2024 · Desligamento 15/07/2026 · Sem justa causa · Aviso indenizado (36 dias) · Sem férias vencidas.
Passo 1: Some o bruto
| Verba | Valor | Sofre desconto? |
|---|---|---|
| Saldo de salário (15 dias) | R$ 1.500,00 | ✅ Sim |
| Aviso prévio indenizado (36 dias) | R$ 3.600,00 | ❌ Não |
| Férias proporcionais + 1/3 | R$ 2.000,00 | ❌ Não |
| 13º proporcional (8/12) | R$ 2.000,00 | ✅ Sim (exclusivo) |
| Bruto total | R$ 9.100,00 |
Passo 2: Calcule os descontos
| Desconto | Base | Cálculo | Valor |
|---|---|---|---|
| INSS sobre o saldo | R$ 1.500,00 | 7,5% × 1.500 | R$ 112,50 |
| INSS sobre o 13º (exclusivo) | R$ 2.000,00 | 7,5% × 1.621 + 9% × 379 | R$ 155,69 |
| INSS total | R$ 112,50 + R$ 155,69 | R$ 268,19 | |
| IRRF sobre o saldo | R$ 1.500,00 | ≤ R$ 5.000 → isento | R$ 0,00 |
| IRRF sobre o 13º (exclusivo) | R$ 2.000,00 | Tabela exclusiva | R$ 0,00 |
| IRRF total | R$ 0,00 |
Passo 3: Chegue ao líquido
| Item | Valor |
|---|---|
| Bruto total | R$ 9.100,00 |
| (−) INSS total | −R$ 268,19 |
| (−) IRRF total | −R$ 0,00 |
| Líquido da rescisão | R$ 8.831,81 |
O que NÃO foi descontado: aviso indenizado (R$ 3.600,00) e férias proporcionais (R$ 2.000,00) — R$ 5.600,00 isentos de qualquer desconto. É por isso que o líquido (R$ 8.831,81) fica tão próximo do bruto (R$ 9.100,00).
Nota honesta: a multa do FGTS (40% = R$ 227,20 neste exemplo) é paga separadamente via FGTS — não entra no valor da rescisão. Nossa calculadora mostra cada componente em linha própria. Veja os detalhes da multa em FGTS na rescisão.
Exemplo 2: Ana — R$ 6.000, quando o IRRF aparece
Dados: Salário R$ 6.000,00 · Admissão 01/03/2024 · Desligamento 15/07/2026 · Sem justa causa · Aviso indenizado (36 dias) · Sem férias vencidas.
Com salário acima de R$ 5.000, o IRRF aparece — mas repare onde ele aparece:
| Item | Cálculo | Valor |
|---|---|---|
| Bruto total | 3.000 + 7.200 + 4.000 + 4.000 | R$ 18.200,00 |
| INSS sobre o saldo (R$ 3.000) | Progressivo 2026 | −R$ 248,60 |
| INSS sobre o 13º (R$ 4.000, exclusivo) | Progressivo 2026 | −R$ 368,60 |
| INSS total | −R$ 617,20 | |
| IRRF sobre o saldo (R$ 3.000) | ≤ R$ 5.000 → isento | R$ 0,00 |
| IRRF sobre o 13º (R$ 4.000, exclusivo) | Tabela exclusiva | −R$ 114,76 |
| IRRF total | −R$ 114,76 | |
| Líquido da rescisão | 18.200 − 617,20 − 114,76 | R$ 17.468,04 |
A lição da Ana: mesmo ganhando R$ 6.000, o IRRF sobre o saldo mensal é zero (R$ 3.000 ≤ R$ 5.000). Todo o IRRF (R$ 114,76) vem da tributação exclusiva do 13º. É a prova de que o 13º tem regra própria — e de que a isenção de R$ 5.000 não o alcança.
O que NÃO sofre desconto (e por quê)
Três verbas importantes chegam integrais ao trabalhador:
- Férias (+ 1/3): têm natureza indenizatória, não salarial — por isso não sofrem INSS nem IRRF. Vale para proporcionais e vencidas.
- Aviso prévio indenizado: também indenizatório — isento de ambos os descontos. No exemplo do Marcos, os R$ 3.600,00 chegam cheios.
- Multa do FGTS: não é verba salarial — paga via conta do FGTS, sem desconto algum.
Na prática: quanto maior a participação dessas verbas isentas no seu bruto, menor o desconto proporcional. No exemplo do Marcos, R$ 5.600,00 de R$ 9.100,00 (61%) eram isentos — por isso o desconto total foi de apenas R$ 268,19 (2,9% do bruto).
O que muda em cada tipo de desligamento
| Tipo | Muda nos descontos? | Detalhe |
|---|---|---|
| Sem justa causa | Padrão | Exemplos acima |
| Pedido de demissão | Mesma lógica | INSS/IRRF sobre saldo e 13º; sem multa |
| Acordo (art. 484-A) | Mesma lógica | Multa de 20% (também sem desconto) |
| Justa causa | Menos descontos | Só há saldo de salário (+ férias vencidas isentas) — o INSS incide só sobre o saldo |
| Rescisão indireta | Igual à sem justa causa | Todas as verbas e descontos padrão |
Na justa causa, como não há 13º proporcional, o único INSS é sobre o saldo de salário. Menos verbas = menos descontos — mas também muito menos a receber.
Onde conferir os descontos no TRCT
O TRCT discrimina os descontos em campos próprios. Confira:
- INSS: deve aparecer em linha separada. Refaça a conta: INSS do saldo + INSS do 13º (exclusivo). Se o valor vier “redondo” demais, desconfie — o progressivo raramente dá número cheio.
- IRRF: para salários até R$ 5.000, deve ser R$ 0 em 2026. Se houver desconto, peça o demonstrativo da base de cálculo.
- Base de cálculo: confira se o INSS foi calculado só sobre saldo + 13º — se férias ou aviso entraram na base, está errado.
- 13º separado: o desconto do 13º deve estar em linha própria (tributação exclusiva), não somado ao do saldo.
Nosso guia completo mostra como conferir cada linha do TRCT.
Erros comuns nos descontos da rescisão
- Achar que o líquido é o bruto. Sempre desconte o INSS (e o IRRF, se houver) antes de planejar o que fazer com o dinheiro.
- Somar tudo para calcular o INSS de uma vez. O INSS do 13º é exclusivo — somar saldo + 13º e aplicar a tabela uma vez dá valor errado.
- Esquecer que férias e aviso são isentos. Se o TRCT mostra desconto sobre essas verbas, está errado — questione.
- Confundir a multa do FGTS com verba rescisória. A multa vem via FGTS, não no pagamento da rescisão — não a some ao líquido.
- Achar que a isenção de R$ 5.000 vale para o 13º. A tributação do 13º é exclusiva — um 13º alto pode ter IRRF mesmo com salário isento (caso da Ana).
- Não conferir o TRCT. Desconto errado é mais comum do que parece — refaça as duas contas de INSS antes de assinar.
INSS faixa a faixa: o cálculo detalhado
Para você nunca mais errar a conta, veja o INSS da Ana (salário R$ 6.000) aberto faixa por faixa — o mesmo raciocínio vale para qualquer valor:
INSS sobre o saldo de R$ 3.000,00:
| Faixa | Base na faixa | Alíquota | Valor |
|---|---|---|---|
| Até R$ 1.621,00 | R$ 1.621,00 | 7,5% | R$ 121,58 |
| R$ 1.621,01 a R$ 2.902,84 | R$ 1.281,84 | 9% | R$ 115,37 |
| R$ 2.902,85 a R$ 4.354,27 | R$ 97,16 | 12% | R$ 11,66 |
| Total | R$ 248,61 |
INSS sobre o 13º de R$ 4.000,00 (exclusivo):
| Faixa | Base na faixa | Alíquota | Valor |
|---|---|---|---|
| Até R$ 1.621,00 | R$ 1.621,00 | 7,5% | R$ 121,58 |
| R$ 1.621,01 a R$ 2.902,84 | R$ 1.281,84 | 9% | R$ 115,37 |
| R$ 2.902,85 a R$ 4.354,27 | R$ 1.097,16 | 12% | R$ 131,66 |
| Total | R$ 368,61 |
INSS total da Ana: R$ 248,61 + R$ 368,61 = R$ 617,22. (Pequenas diferenças de centavos podem ocorrer por arredondamento — o valor de referência da calculadora é R$ 617,20.)
Repare o padrão: cada faixa contribui com um pedaço, e quanto maior o valor, mais faixas são atingidas. É por isso que o INSS do 13º (R$ 368,61) é maior que o do saldo (R$ 248,61) — o 13º de R$ 4.000 alcança mais da faixa de 12%.
2026 mudou tudo: o antes e depois do IRRF
A Lei 15.270/2025 foi a maior mudança no IRRF em anos. Para entender o impacto, compare o mesmo rendimento antes e depois:
| Base tributável | IRRF em 2025 | IRRF em 2026 | Economia |
|---|---|---|---|
| R$ 3.000,00 | R$ 0,00 | R$ 0,00 | — |
| R$ 4.000,00 | R$ 114,76 | R$ 0,00 | R$ 114,76 |
| R$ 5.000,00 | R$ 312,89 | R$ 0,00 | R$ 312,89 |
Quem ganhava entre R$ 2.260 e R$ 5.000 passou a pagar zero IRRF — antes, a isenção era de apenas ~R$ 2.259,20. Na rescisão, isso significa que o desconto real para a maioria dos trabalhadores em 2026 é apenas o INSS.
Mas atenção: a isenção de R$ 5.000 vale para os rendimentos mensais (como o saldo de salário). O 13º, com tributação exclusiva, segue tabela própria — por isso a Ana paga R$ 114,76 de IRRF sobre o 13º mesmo com o saldo isento.
Exemplo 3: pedido de demissão sem cumprir o aviso
Dados: Salário R$ 3.000,00 · Admissão 01/03/2024 · Desligamento 15/07/2026 · Pedido de demissão · Aviso não cumprido (desconto de 30 dias).
No pedido de demissão sem cumprir o aviso, o empregador desconta até 30 dias de salário (art. 487, §2º da CLT). Veja o estrago no líquido:
| Item | Valor |
|---|---|
| Bruto (saldo 1.500 + férias 1.666,67 + 13º 1.750) | R$ 4.916,67 |
| (−) INSS (112,50 + 133,19) | −R$ 245,69 |
| (−) IRRF | −R$ 0,00 |
| (−) Desconto do aviso não cumprido | −R$ 3.000,00 |
| Líquido da rescisão | R$ 1.670,98 |
Compare: o Marcos (sem justa causa, aviso indenizado) recebe R$ 8.831,81 líquidos. No pedido sem cumprir o aviso, o mesmo trabalhador recebe R$ 1.670,98 — uma diferença de R$ 7.160,83. O desconto do aviso (R$ 3.000) é o maior “desconto” possível na rescisão — maior que qualquer INSS ou IRRF.
Moral da história: se pedir demissão, cumpra o aviso sempre que possível. O desconto de 30 dias de salário dói mais que todos os impostos juntos.
Perguntas frequentes sobre descontos na rescisão
Férias na rescisão têm desconto de INSS?
Não. As férias (proporcionais ou vencidas, + 1/3) têm natureza indenizatória e são isentas de INSS e IRRF na rescisão.
O aviso prévio indenizado sofre INSS?
Não. O aviso indenizado é verba indenizatória — chega integral, sem INSS nem IRRF.
Ganho R$ 4.000. Vou pagar IRRF na rescisão?
Sobre o saldo mensal, não — R$ 4.000 ≤ R$ 5.000, então o IRRF é zero pela Lei 15.270/2025. Mas atenção ao 13º: se ele for alto, pode haver IRRF pela tributação exclusiva.
O desconto do INSS é igual todo mês?
Não — é progressivo por faixa. Quem ganha mais paga alíquota maior nas faixas superiores. Na rescisão, o cálculo é refeito sobre o saldo e sobre o 13º separadamente.
A multa de 40% do FGTS sofre desconto?
Não. A multa é paga via conta do FGTS, sem INSS nem IRRF. Veja como funciona o FGTS na rescisão.
Como sei se o desconto no meu TRCT está certo?
Refaça as contas: (1) INSS do saldo pela tabela progressiva; (2) INSS do 13º separadamente; (3) IRRF (zero se base ≤ R$ 5.000). Compare cada linha do TRCT com os seus cálculos.
O 13º integral (dezembro) tem o mesmo tratamento?
Sim. O 13º integral pago em dezembro também sofre INSS e IRRF com tributação exclusiva — a mesma lógica do proporcional na rescisão.
Desconto de vale-transporte ou plano de saúde entra aqui?
Não — esses são descontos contratuais mensais, não descontos rescisórios. Na rescisão, os únicos descontos legais sobre as verbas são INSS e IRRF (além de eventual aviso não cumprido no pedido de demissão).
Na rescisão indireta os descontos são diferentes?
Não. A rescisão indireta equivale à sem justa causa — mesmos descontos sobre as mesmas bases.
Posso pedir para não descontarem o INSS?
Não. O INSS é desconto obrigatório por lei sobre as verbas salariais — nem a empresa nem o trabalhador podem optar por não recolher.
Fontes oficiais
- Lei 15.270/2025 — IRRF (isenção até R$ 5.000)
- INSS — Tabela progressiva 2026 (gov.br)
- Receita Federal — IRRF (gov.br)
- CLT — Decreto-Lei 5.452/1943 (art. 477)
- Lei 4.090/1962 — 13º salário
Conclusão
Os descontos na rescisão seguem uma lógica simples quando você conhece as regras: só saldo e 13º sofrem INSS/IRRF, o 13º tem cálculo exclusivo, e em 2026 o IRRF está zerado até R$ 5.000/mês. No exemplo do Marcos, de R$ 9.100,00 brutos, apenas R$ 268,19 ficaram no caminho — porque R$ 5.600,00 eram verbas isentas.
Antes de assinar o TRCT, refaça as duas contas de INSS (saldo + 13º separado) e confira se férias e aviso vieram sem desconto. E use nossa calculadora de rescisão para ver cada desconto discriminado no seu caso.